2026年西安商贸流通领域新趋势:日用百货供应链的本地化布局观察
西安日用百货供应链,正在经历一场「静默」的本地化重构
2026年开春,走访西安各大批发市场与社区零售终端时,一个明显信号是:**过去依赖沿海省份调货的日用百货流通逻辑,正在被“产地仓前置+本地分拣”的新模式取代**。西安圣之锦商贸有限公司在服务本地商超与便利店网络时发现,从浙江义乌、广东广州发货至西安的平均周转周期已从7天压缩至3天,但真正让采购商感到踏实的,不是速度,而是补货节奏的可控性。
这种变化的根源并不复杂。西安作为西北五省的核心商贸枢纽,其消费市场对家居用品的需求早已不只是「有货可卖」,而是要求品类迭代快、小批量多频次。过去那种大批量压货、依靠长途物流摊薄成本的粗放模式,在租金与资金成本高企的今天,反而成為中小零售商的负担。本地化仓储与分拣能力,由此从“加分项”变成了“生存项”。
本地化布局背后的技术账:不是简单建仓,而是数据流重构
很多人以为把货放在西安就算本地化,其实不然。真正的本地化布局,考验的是**订单响应颗粒度**。圣之锦在配合连锁便利店做月度复盘时看到,采用本地仓后,畅销单品的缺货率能从8%降到2.3%,但前提是——必须有一套能根据西安各区域消费差异(如曲江偏向品质家居用品,浐灞更重性价比)来调整库存结构的算法。
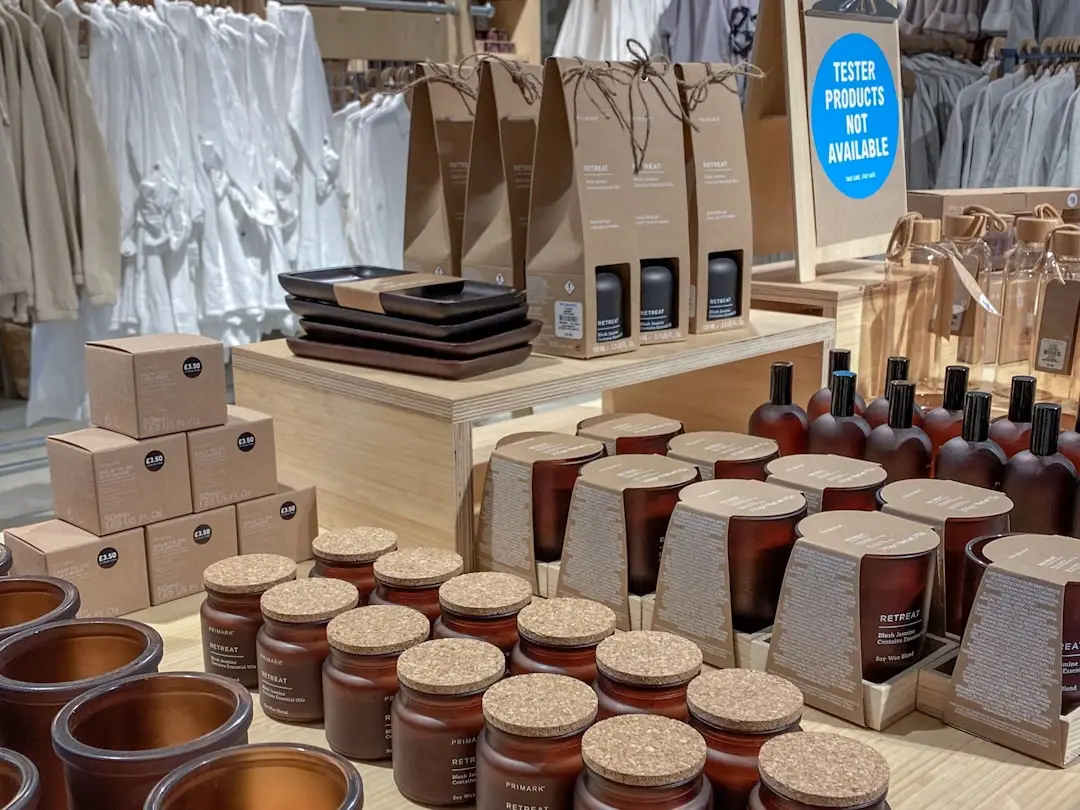
这里涉及一个容易被忽视的细节:**库位热力分区**。将高频次、低单价的日用百货(如垃圾袋、洗碗布)与低频次、高客单价的收纳器具分置不同物理库区,拣货路径能缩短30%以上。这不是理论推演,而是我们在实际操作中验证过的数据。商贸服务不再是简单的“搬箱子”,而是对库存周转率与坪效的精细计算。
对比沿海模式,西安本地化供应链的三个隐性优势
与长三角、珠三角的“产地直发”模式相比,西安的本地化商贸服务呈现出截然不同的成本曲线。沿海模式的优势在于采购单价低,但隐形成本高——包括在途资金占用、破损率不可控以及应对突发消费潮(如突然降温带动保暖家居用品热销)时的无力感。
反观西安本地布局,尽管单件采购成本可能高出3%-5%,却换来了三个关键回报:
- 反向定制能力:本地服务商能更敏锐捕捉到西北地区特有的需求,例如针对冬季干燥气候的加湿类家居用品组合,这在外地供应商眼中是模糊的。
- 退换货效率:残次品处理周期从15天缩短至48小时,这直接改善了零售终端的现金流健康度。
- 政策红利对接:西安国际港务区及空港新城的物流补贴政策,使得本地仓的仓储成本被实质性摊薄。
当然,并非所有品类都适合立刻转入本地化运作。**低值易耗品、规格极度标准化的商品(如某品牌通用型号的保鲜膜)**,依然适合产地直发以获取价格优势。而**设计感强、SKU多、更新快的家居用品**,则更适合依赖本地商贸服务企业的快速组货能力。一刀切的切换策略,反而会让采购成本失控。
给西安区域采购与渠道运营者的三条可执行建议
基于西安圣之锦商贸有限公司过去两年服务百余家终端网点的一线经验,如果您正考虑优化2026年下半年的日用百货供应链,不妨从以下三个维度切入:
- 重构SKU分层逻辑:将30%的流量型商品保留长途直采,将70%的利润型及形象型商品交给具备本地仓配能力的服务商(如我们),并设置每周两次的滚动补货窗口。
- 重视“最后一公里”的增值服务:要求供应商提供的不只是送货,还包括货架整理建议和临期预警——这才是商贸服务深化的价值壁垒。
- 用数据验证本地化成效:不要凭感觉,对比切换前后三个月的综合资金占用率与滞销库存占比,用报表决定下一步的调整幅度。
西安贸易的底色正在从“过路经济”转向“枢纽经济”,日用百货和家居用品领域的这场本地化变革,本质上是对响应速度与柔性服务能力的重新定价。对于身处其中的零售商而言,看懂趋势只是开始,关键是找到像西安圣之锦这样愿意沉下心来做基础设施匹配的合作伙伴。毕竟,供应链的韧性,从来不是靠囤货堆出来的,而是靠精准的节点控制织出来的。